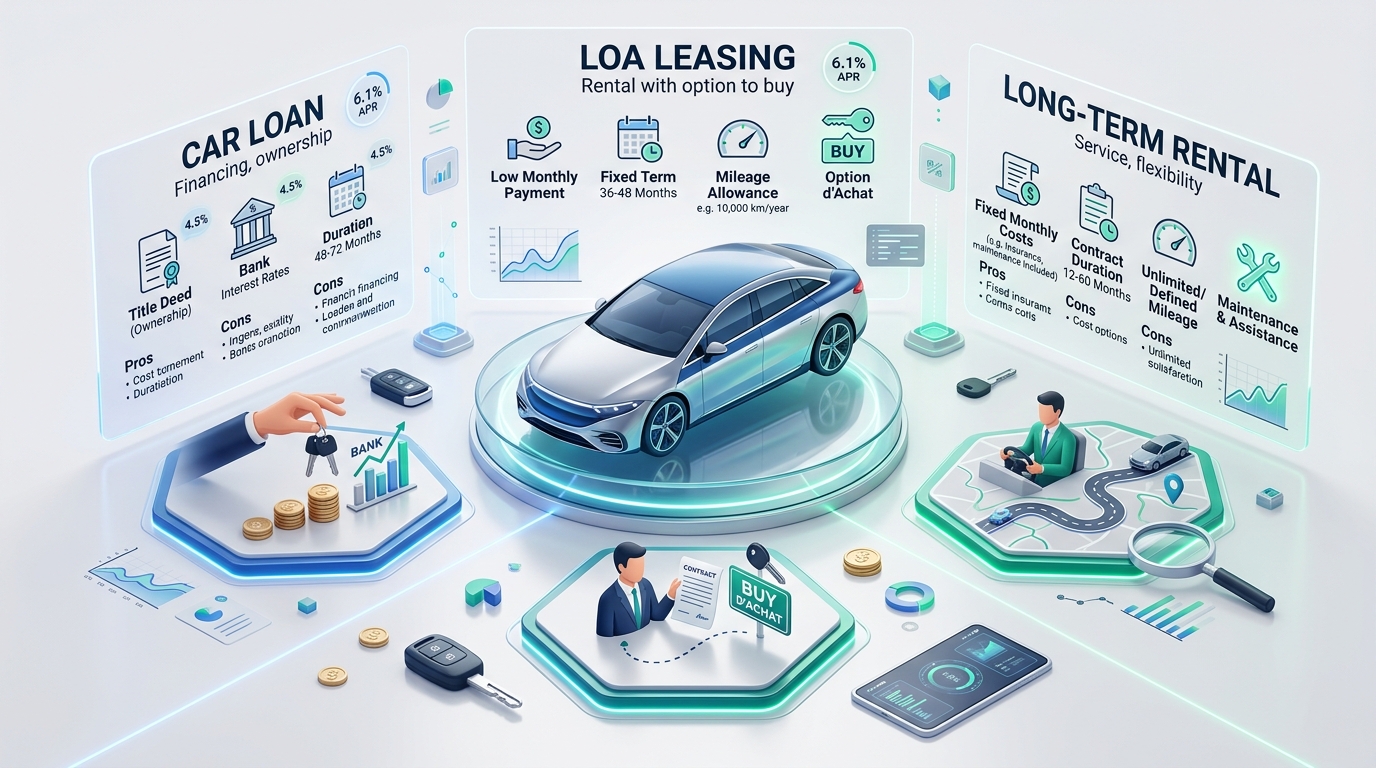
Promjena vozila često predstavlja drugi najveći trošak domaćinstava nakon stanovanja. Danas, više od 80% novih vozila i sve veći deo nedavnih polovnih vozila finansira se putem leasing aranžmana (LOA ili LLD). Ipak, klasični auto kredit ostaje posebno relevantan u mnogim slučajevima. Evo objektivnih kriterija za odlučivanje. <\/p>
1. Klasični Auto Kredit: Puno vlasništvo<\/h2>
Sa potrošačkim kreditom ili ličnim zajmom, odmah postajete vlasnik saobraćajne dozvole. Sredstva se oslobađaju na određeni vremenski period (obično 24 do 72 meseca) po fiksnoj kamatnoj stopi. <\/p>
- Prednosti:<\/strong> Nema ograničenja kilometraže, slobodna prodaja u bilo kojem trenutku, ukupni finansijski trošak često niži na duži rok.<\/li>
- Nedostaci:<\/strong> Više mesečne rate nego kod leasinga sa ekvivalentnom vrednošću otkupa, gubitak vrednosti vozila u potpunosti snosi vozač.<\/li> <\/ul>
2. LOA (Leasing sa Opcijom Otkupa): Fleksibilnost<\/h2>
LOA vam omogućava da iznajmite novo ili nedavno vozilo na period od 2 do 5 godina sa mogućnošću otkupa na kraju ugovora po unapred utvrđenoj preostatoj vrednosti. <\/p>
Tačka opreza:<\/strong> Ako se odlučite da iskoristite opciju otkupa na kraju ugovora, ukupni kumulativni trošak (zakupnine + prva povećana zakupnina + preostala vrednost) gotovo uvek je veći za 10% do 20% od klasičnog kredita. LOA je idealna ako preferirate da menjate automobil svake 3 godine. <\/div>3. LLD (Dugoročni Leasing): Duh usluge<\/h2>
Za razliku od LOA, ne postoji opcija otkupa na kraju. Uvek vraćate automobil. Ugovori često uključuju održavanje, asistenciju i produženje garancije u jednoj mesečnoj uplati. <\/p>
4. Uporedna tabela<\/h2>
Kriterijum<\/th> Klasični Kredit<\/th> LOA<\/th> LLD<\/th> <\/tr> <\/thead> Konačno vlasništvo<\/td> Da (od prvog dana)<\/td> Opcionalno<\/td> Ne (vraćanje)<\/td> <\/tr> Nivo mesečne rate<\/td> Srednji / Visok<\/td> Umeren<\/td> Umeren (sa uslugama)<\/td> <\/tr> Kilometraža<\/td> Neograničeno<\/td> Ograničeno ugovorom<\/td> Ograničeno ugovorom<\/td> <\/tr> Ukupni trošak za 5 godina<\/td> Ekonomičniji<\/td> Srednji<\/td> Viši<\/td> <\/tr> <\/tbody> <\/table> <\/div> Savjet stručnjaka:<\/strong> Ako prelazite više od 20 000 km godišnje ili želite zadržati svoje vozilo duže od 4 godine, dajte prednost klasičnom kreditu. Za male vozače u urbanim sredinama koji žele kontrolisati svoj novčani tok sa vozilom koje je uvek pod garancijom proizvođača, leasing zadržava pravu relevantnost. <\/p>
Simulador OfferentiaNapravite svoju procjenuProcijenite svoju mjesečnu ratu za vozilo
Testirajte različite scenarije iznosa i trajanja kako biste pronašli svoju finansijsku ravnotežu.
Nastavite sa čitanjem
Svi vodičiPogledajte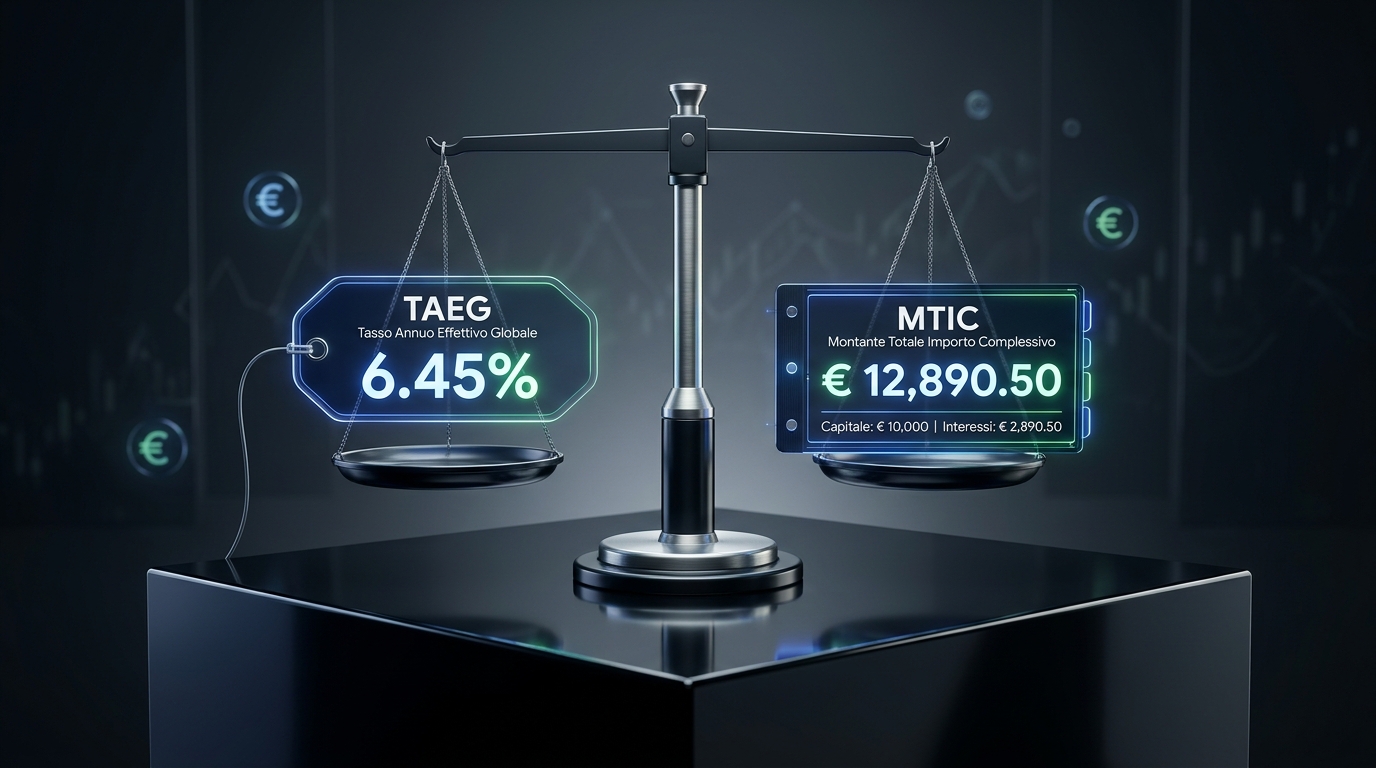 Finansijska Edukacija 5 min čitanja
Razumijevanje stvarnog troška kredita: TAN, TAEG i ukupni iznos objašnjeni početnicima
Otkrijte praktičnu razliku između nominalne kamatne stope (TAN), TAEG-a i ukupnog iznosa koji treba platiti, kako biste izbegli zamke pozivnih kamatnih stopa i uporedili ponude sa potpunom jasnoćom.
Pogledajte Bankarski Savjeti 6 min čitanja
Datoteka o kreditu i solventnosti: kako provjeriti svoju bankovnu historiju i pripremiti svoj dosije
Saznajte kako banke analiziraju vaše trenutne kredite, šta impliciraju potencijalne obaveze (kreditne kartice) i kako očistiti svoj profil prije nego što posudite.
- Nedostaci:<\/strong> Više mesečne rate nego kod leasinga sa ekvivalentnom vrednošću otkupa, gubitak vrednosti vozila u potpunosti snosi vozač.<\/li> <\/ul>