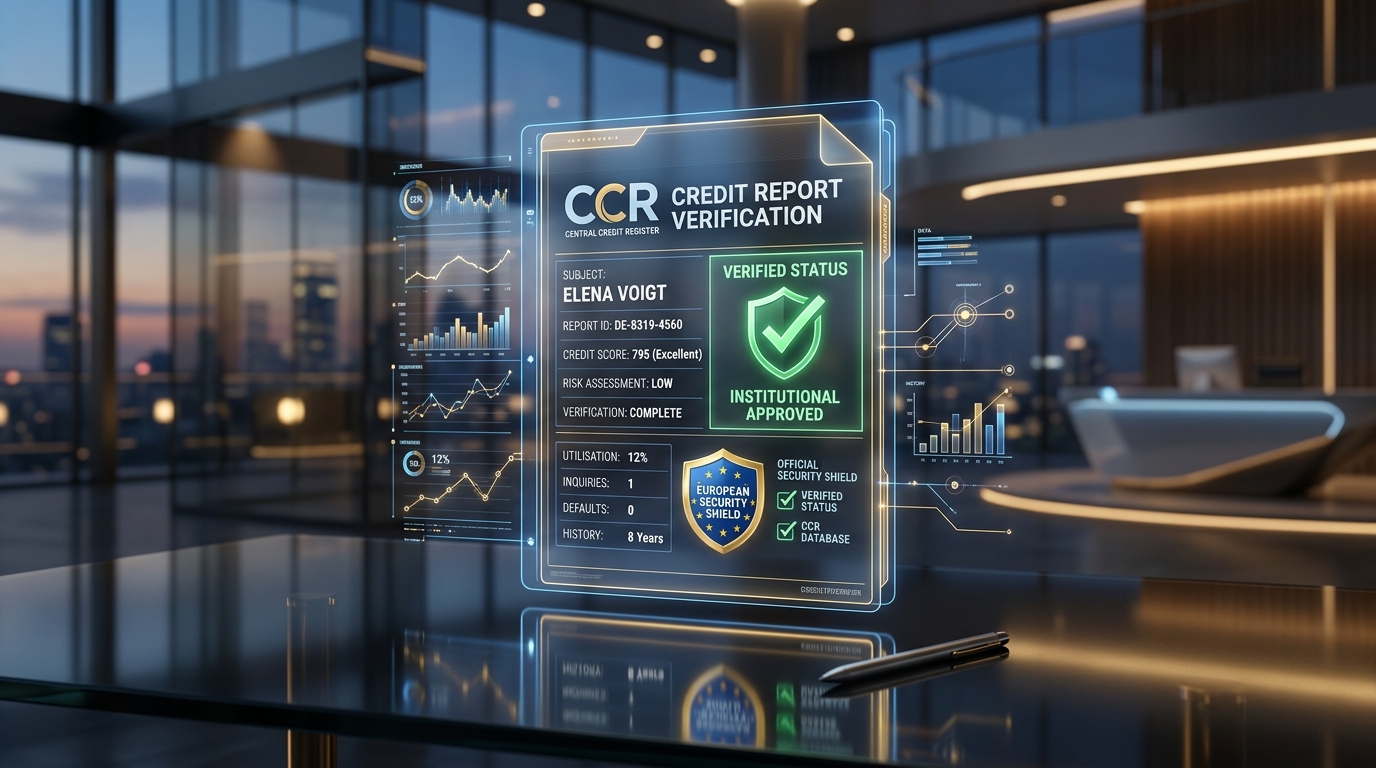
Tokom pregleda zahteva za finansiranje, kreditne institucije oslanjaju se na analizu vaše istorije zaduženosti. Razumevanje kako su vaša zaduženja evidentirana omogućava predviđanje kriterijuma odobravanja i ispravku profila pre nego što podnesete svoj dosije. <\/p>
1. Registar kredita i bankarska transparentnost<\/h2>
U nekoliko evropskih zemalja (kao što je Portugal sa Central de Responsabilidades de Crédito<\/em> Banco de Portugal), finansijske institucije imaju centralizovani registar koji evidentira sve aktive kredite kao i eventualne incidente.
<\/p>
Preostali kapital na vašim ličnim, automobilskim ili stambenim kreditima koje otplaćujete svakog meseca u skladu sa planom otplate.<\/p>
<\/div>
Novčane rezerve i revolving kreditne kartice dostupne čak i ako ih ne koristite. Banke često uključuju teoretsko opterećenje od 3% do 5% ovog dostupnog plafona u vašem stepenu zaduženosti!<\/p>
<\/div>
Neplaćeni dospjeli iznosi koji nisu regulisani. Ovaj signal upozorenja gotovo sistematski blokira svako novo odobrenje kredita.<\/p>
<\/div>
<\/div>
Zatvorite kartice prodavnica ili kreditne rezerve koje ne koristite kako biste eliminisali potencijalno zaduženje.<\/p>
<\/div>
Izmirite sve dugove na računima kako biste prikazali izbalansirane bankovne izveštaje za poslednja 3 meseca.<\/p>
<\/div>
Množite anonimne simulacije umesto da množite formalne zahteve koji ostavljaju tragove konsultacija.<\/p>
<\/div>
<\/div>
Proverite izvodljivost vašeg projekta bez ikakvog uticaja na vaš bankarski dosije.
Otkrivamo praktičnu razliku između nominalne kamatne stope (TAN), TAEG-a i ukupnog iznosa koji treba platiti, kako bismo izbegli zamke promotivnih kamatnih stopa i uporedili ponude sa potpunom jasnoćom.
Разумети како кредитне институције примењују лимит од 35% задужености, утицај остатка за живот и полуге за оптимизацију вашег профила.
2. 3 kategorije obaveza koje se analiziraju<\/h2>
A. Efektivni otplatni krediti<\/h3>
B. Potencijalni krediti (Revolving plafoni & prekoračenja)<\/h3>
C. Kašnjenja i neplaćanja<\/h3>
3. 3 praktična saveta za optimizaciju profila pre nego što se prijavite<\/h2>
Obustavite nepotrebne rezerve<\/h4>
Regulišite svako prekoračenje<\/h4>
Izbegavajte višestruke zahteve<\/h4>
Napravite prethodnu procenu i 100% anonimno
Наставите читање
Сви водичи
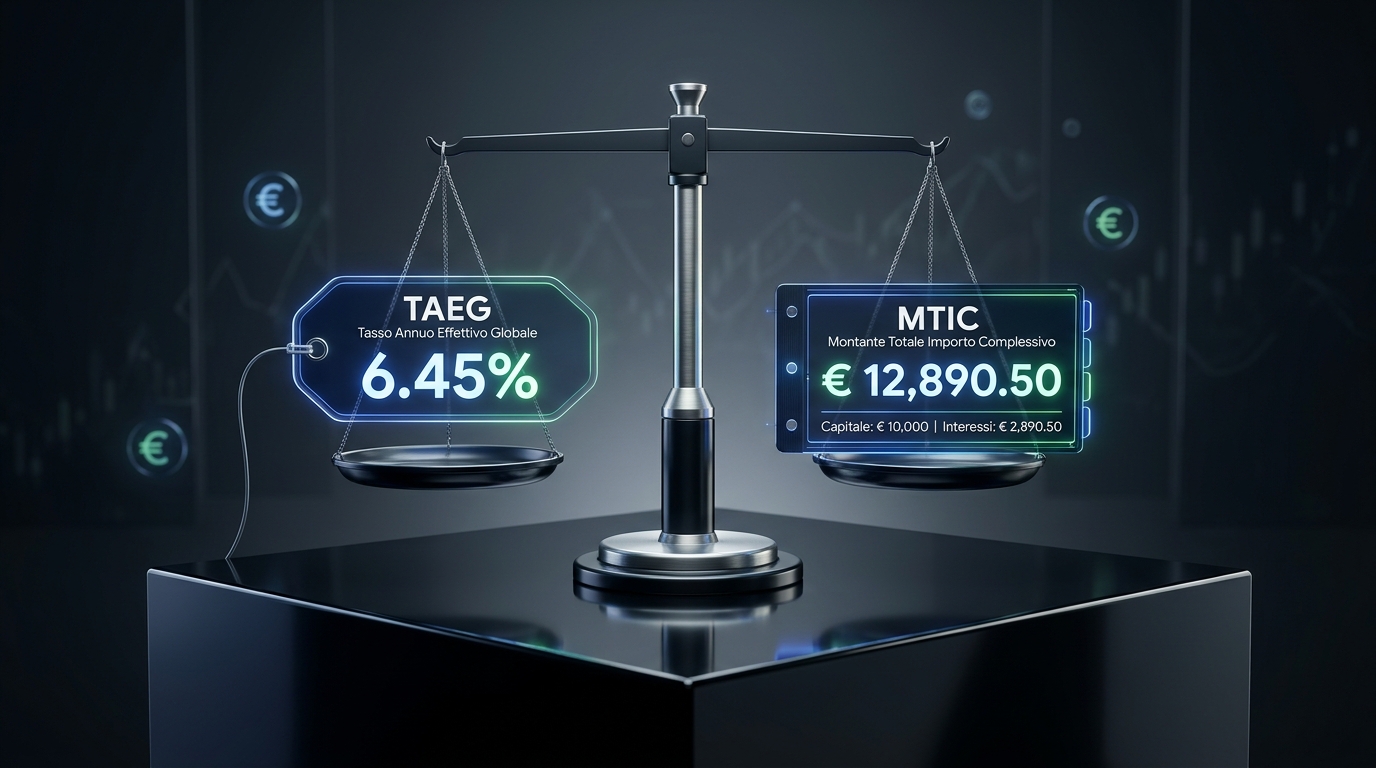
Razumevanje stvarnog troška kredita: TAN, TAEG i ukupni iznos objašnjeni početnicima
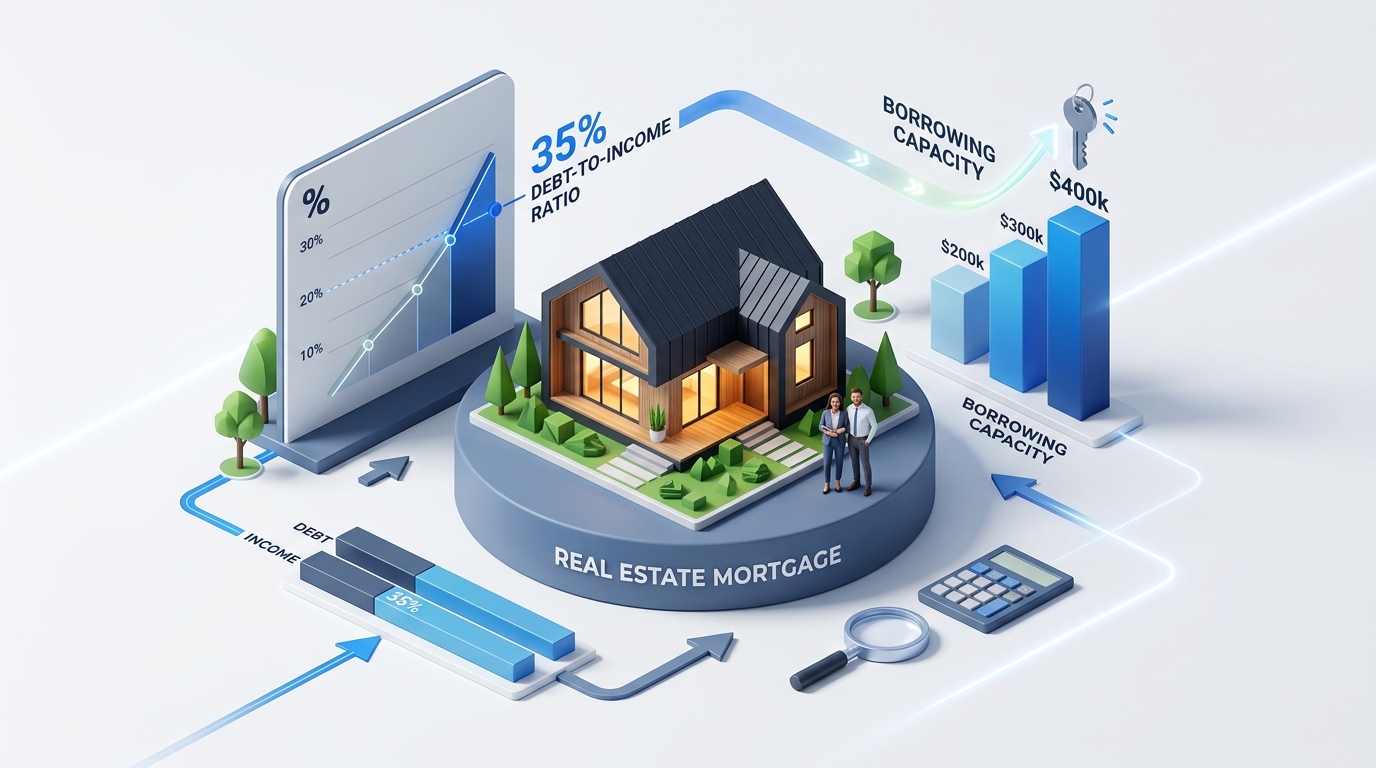
Правило 35% задужености: како израчунати вашу стварну кредитну способност