Bankarski sektor je pun tehničkih akronima koji mogu izgledati zbunjujuće: TAN, TAEG, MTIC, Euribor... Ako nikada niste uzeli kredit ili želite tačno razumeti šta sadrži ponuda za kredit, ovaj vodič je osmišljen da dešifruje svaku pojmu sa jednostavnošću i transparentnošću. <\/p>
1. Nominalna kamatna stopa (TAN): Prikazana cena, ali nepotpuna<\/h2>
Fiksna kamatna stopa ili TAN odgovara čistim kamatama koje naplaćuje zajmodavac na pozajmljeni kapital tokom jedne godine. <\/p>
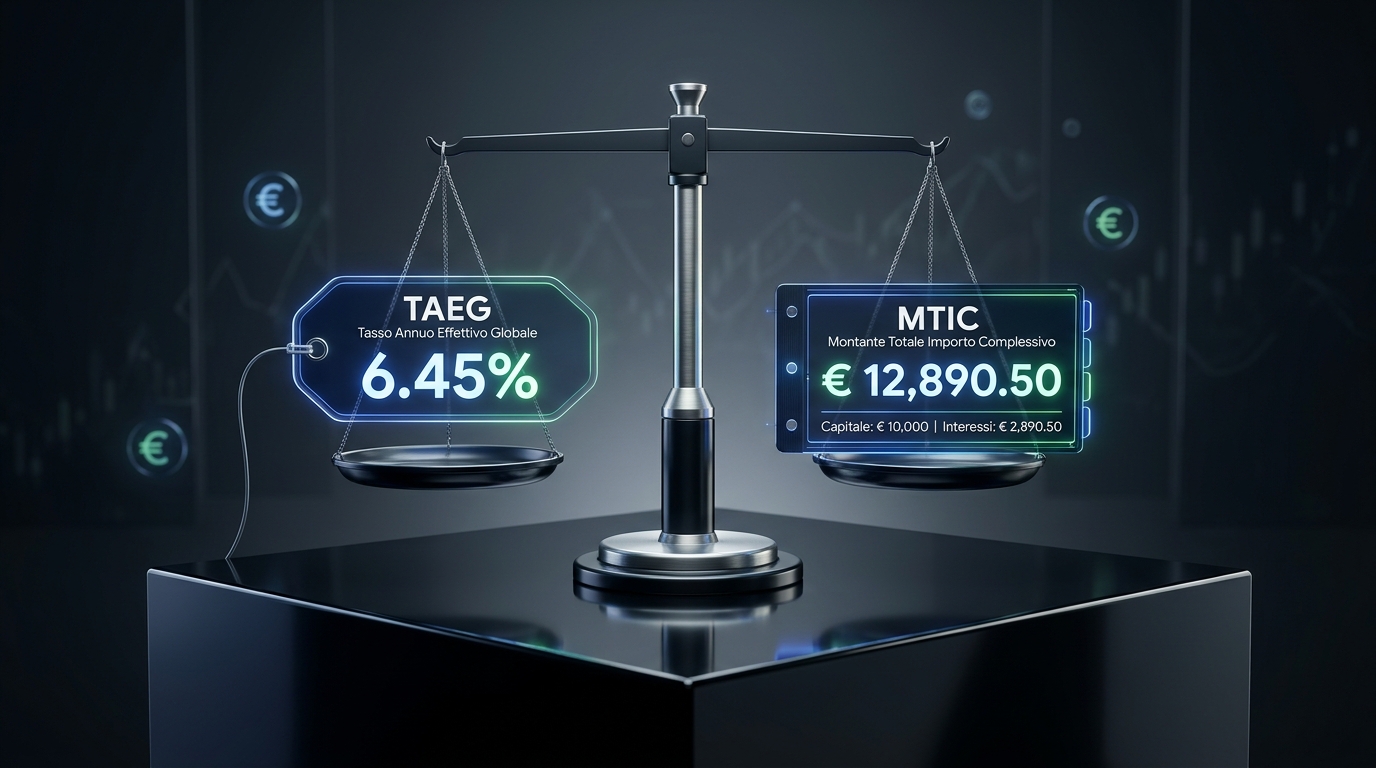
2. TAEG (Godišnja efektivna kamatna stopa): Prava kompasa<\/h2>
TAEG je jedini sveobuhvatni regulatorni indikator. On agregira sve obavezne troškove za dobijanje finansiranja: <\/p>
- Osnovne bankarske kamate;
- Obavezni porezi i takse;
- Troškovi obrade i naknade za otvaranje;
- Obavezna osiguranja koja zahteva zajmodavac;
- Troškovi vođenja računa vezani za kreditnu operaciju.<\/li>
<\/ul>
Zlatno pravilo za efikasno upoređivanje<\/p>
Nikada ne upoređujte dve banke na osnovu nominalne kamatne stope. Uvek zahtevajte i upoređujte TAEG. Ponuda sa malo višom nominalnom kamatnom stopom može biti povoljnija ako ne naplaćuje nikakve troškove obrade! <\/p> <\/div>
3. Ukupni iznos koji treba platiti: Stvarna cena u evrima<\/h2>
Da biste procenili kredit bez gubljenja u proračunima procenata, posmatrajte ukupni iznos koji treba platiti od strane zajmoprimca (poznat kao MTIC u nekim evropskim zemljama kao što je Portugal). On izražava tačan iznos koji ćete otplatiti na dospjeloj osnovi: <\/p>
Kriterijum<\/th> Ponuda bez skrivenih troškova<\/th> Ponuda sa dodatnim troškovima<\/th> <\/tr> <\/thead> Pozajmljeni kapital<\/td> 5 000 € (36 meseci)<\/td> 5 000 € (36 meseci)<\/td> <\/tr> Prikazana nominalna kamatna stopa<\/td> 7,20%<\/td> 6,50% (izgleda jeftinije)<\/td> <\/tr> Dodatni troškovi & Obrada<\/td> 0 €<\/td> 220 € troškova + obavezno osiguranje<\/td> <\/tr> Stvarna TAEG<\/td> 7,90%<\/td> 10,40%<\/td> <\/tr> Ukupni iznos otplaćen<\/td> 5 614,80 €<\/td> 5 820,40 € (+ 205,60 €)<\/td> <\/tr> <\/tbody> <\/table> <\/div> 4. Pravni okvir & granice usura<\/h2>
U Evropskoj uniji, nacionalni regulatori (kao što su Banque de France ili Banco de Portugal) redovno objavljuju stroge zakonske limite (kamate na usuru). Nijedna ovlašćena institucija ne može legalno premašiti ovaj limit za određenu kategoriju kredita. <\/p>
Upozorenje: Prikazani brojevi imaju isključivo edukativnu i komparativnu svrhu. Offerentia ne odobrava kredite direktno i pruža nezavisnu matematičku procenu. <\/div>Simulador OfferentiaNapravite svoju procjenuSimulirajte uticaj TAEG-a na vaš budžet
Procijenite svoje indikativne uslove i finansijske pokazatelje bez bankarskih obaveza.
Nastavite sa čitanjem
Svi vodičiPogledajte Bankarski Savjeti 6 min čitanja
Datoteka o kreditu i solventnosti: kako provjeriti svoju bankovnu historiju i pripremiti svoj dosije
Saznajte kako banke analiziraju vaše trenutne kredite, šta impliciraju potencijalne obaveze (kreditne kartice) i kako očistiti svoj profil prije nego što posudite.
Pogledajte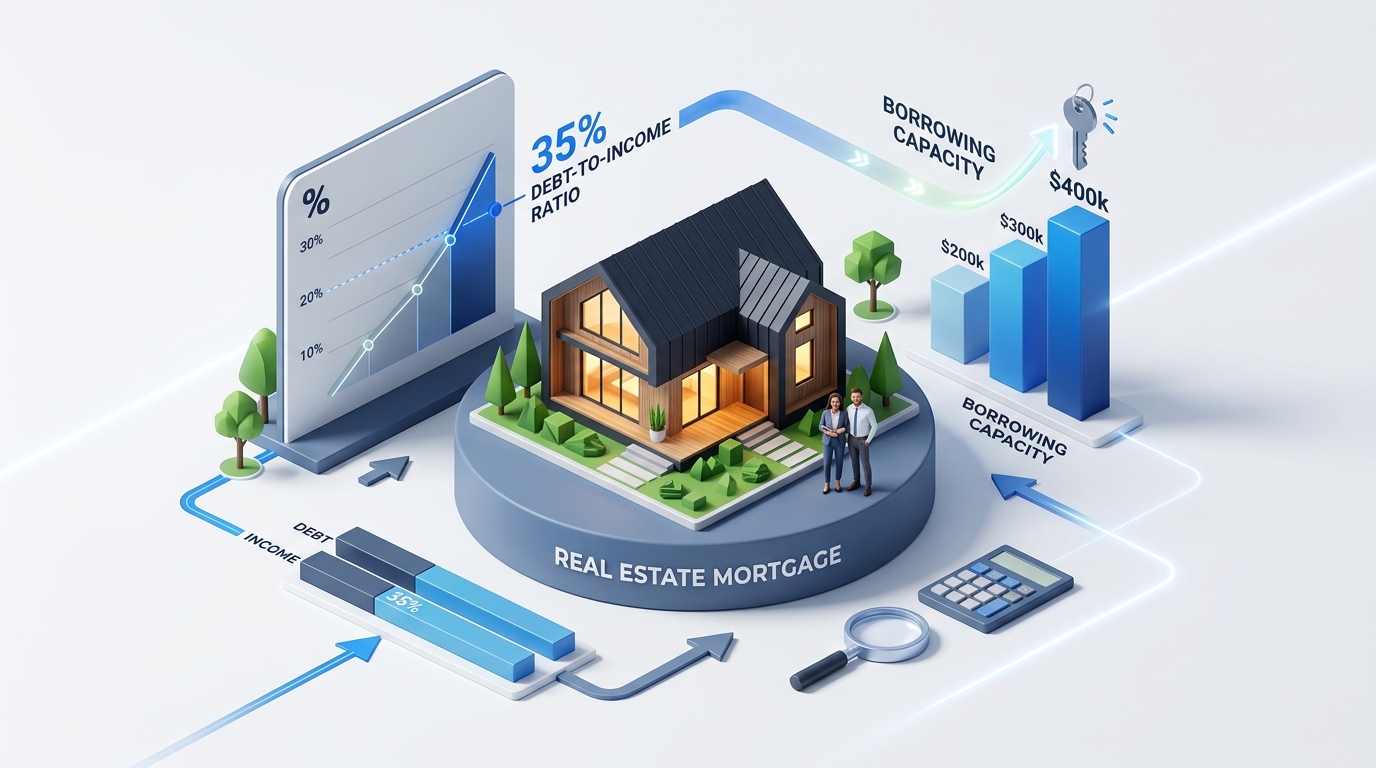 Vodiči & Finansiranje 5 min čitanja
Pravilo 35% zaduženosti: kako izračunati vašu stvarnu sposobnost zaduživanja
Razumjeti kako kreditne institucije primjenjuju plafon od 35% zaduženosti, utjecaj preostalog života i poluge za optimizaciju vašeg profila.