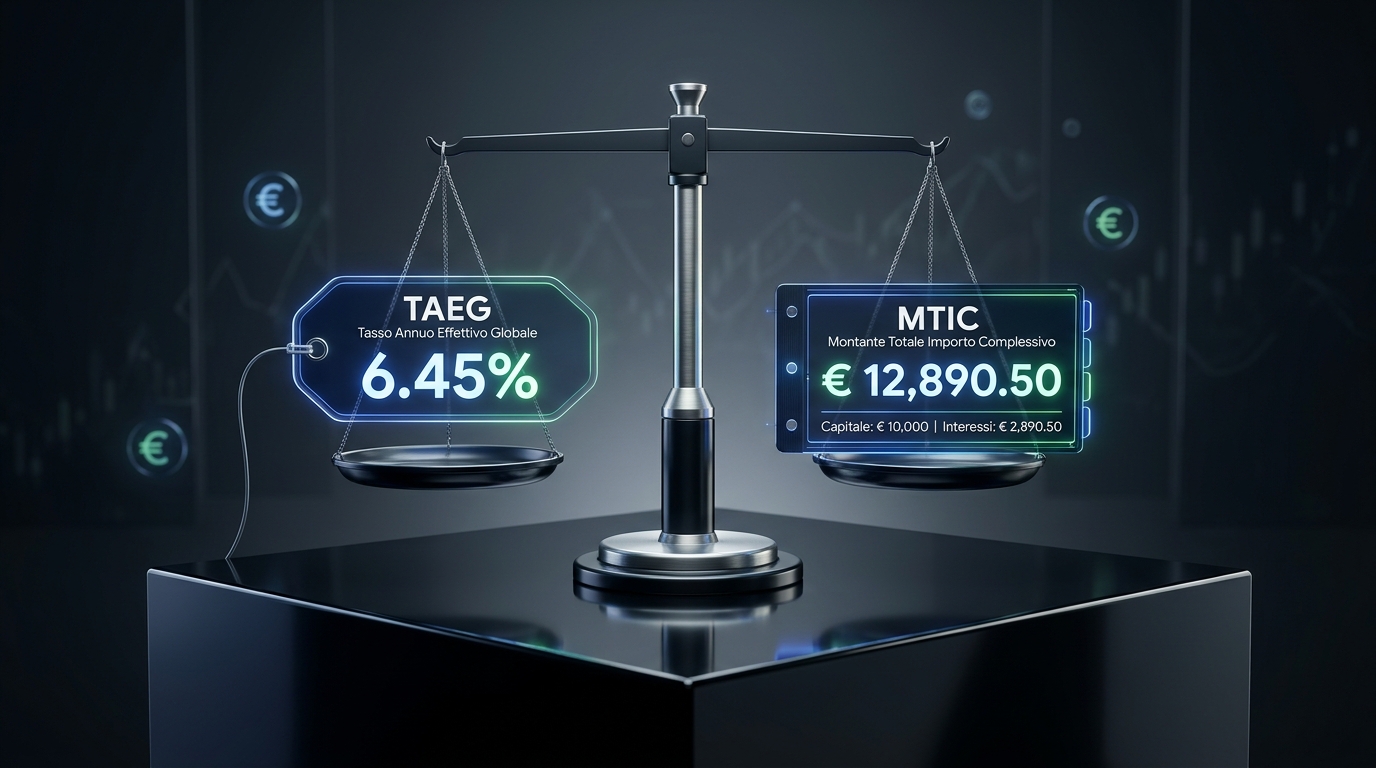
Bankarski sektor je pun tehničkih akronima koji mogu izgledati zbunjujuće: TAN, TAEG, MTIC, Euribor... Ako nikada niste uzeli kredit ili želite precizno razumjeti što sadrži ponuda za kredit, ovaj vodič je osmišljen da dešifrira svaku pojmove s jednostavnošću i transparentnošću. <\/p>
1. Nominalna kamatna stopa (TAN): Prikazana cijena, ali nepotpuna<\/h2>
Fiksna kamatna stopa ili TAN odnosi se na čiste kamate koje naplaćuje kreditna institucija na posuđeni kapital tijekom godine. <\/p>
2. TAEG (Ukupna godišnja kamatna stopa): Prava kompasa<\/h2>
TAEG je jedini sveobuhvatni regulatorni pokazatelj. On agregira sve obavezne troškove za dobivanje financiranja: <\/p>
- Osnovne banke kamate;
- Porezi i obvezni doprinosi;
- Troškovi obrade i naknade za otvaranje;
- Obavezna osiguranja koja zahtijeva zajmodavac;
- Troškovi vođenja računa povezani s kreditnom operacijom.<\/li>
<\/ul>
Zlatno pravilo za učinkovito uspoređivanje<\/p>
Nikada ne uspoređujte dvije banke na temelju nominalne kamatne stope. Uvijek zahtijevajte i usporedite TAEG. Ponuda s nešto višom nominalnom kamatnom stopom može biti povoljnija ako ne naplaćuje nikakve troškove obrade! <\/p> <\/div>
3. Ukupni iznos koji se duguje: Stvarna cijena u eurima<\/h2>
Da biste ocijenili kredit bez gubljenja u izračunima postotaka, obratite pažnju na ukupni iznos koji se duguje od strane zajmoprimca (poznat kao MTIC u nekim europskim zemljama poput Portugala). On izražava točan iznos koji ćete vratiti na dospjelo: <\/p>
Kriterij<\/th> Ponuda bez skrivenih troškova<\/th> Ponuda s dodatnim troškovima<\/th> <\/tr> <\/thead> Posuđeni kapital<\/td> 5 000 € (36 mjeseci)<\/td> 5 000 € (36 mjeseci)<\/td> <\/tr> Prikazana nominalna kamatna stopa<\/td> 7,20%<\/td> 6,50% (izgleda jeftinije)<\/td> <\/tr> Dodatni troškovi & Obrada<\/td> 0 €<\/td> 220 € troškova + obavezno osiguranje<\/td> <\/tr> Stvarna TAEG<\/td> 7,90%<\/td> 10,40%<\/td> <\/tr> Ukupni iznos koji se vraća<\/td> 5 614,80 €<\/td> 5 820,40 € (+ 205,60 €)<\/td> <\/tr> <\/tbody> <\/table> <\/div> 4. Pravni okvir & granice kamate<\/h2>
U Europskoj uniji, nacionalni regulatori (kao što su Banque de France ili Banco de Portugal) redovito objavljuju stroge zakonske limite (granice kamate). Nijedna ovlaštena institucija ne može legalno premašiti ovu granicu za određenu kategoriju kredita. <\/p>
Upozorenje: Prikazani podaci imaju isključivo edukativnu i usporednu svrhu. Offerentia ne odobrava kredite izravno i pruža neovisnu matematičku procjenu. <\/div>Simulador OfferentiaIzvrši svoju procjenuSimulirajte utjecaj TAEG-a na vaš proračun
Procijenite svoje indikativne uvjete i svoje financijske omjere bez bankovnih obveza.
Nastavite s čitanjem
Svi vodičiPogledajte Bankarski Savjeti 6 min čitanja
Datoteka o kreditu i solventnosti: kako provjeriti svoju bankovnu povijest i pripremiti svoj dosje
Saznajte kako banke analiziraju vaše tekuće kredite, što impliciraju potencijalne obaveze (revolving kartice) i kako očistiti svoj profil prije nego posudite.
Pogledajte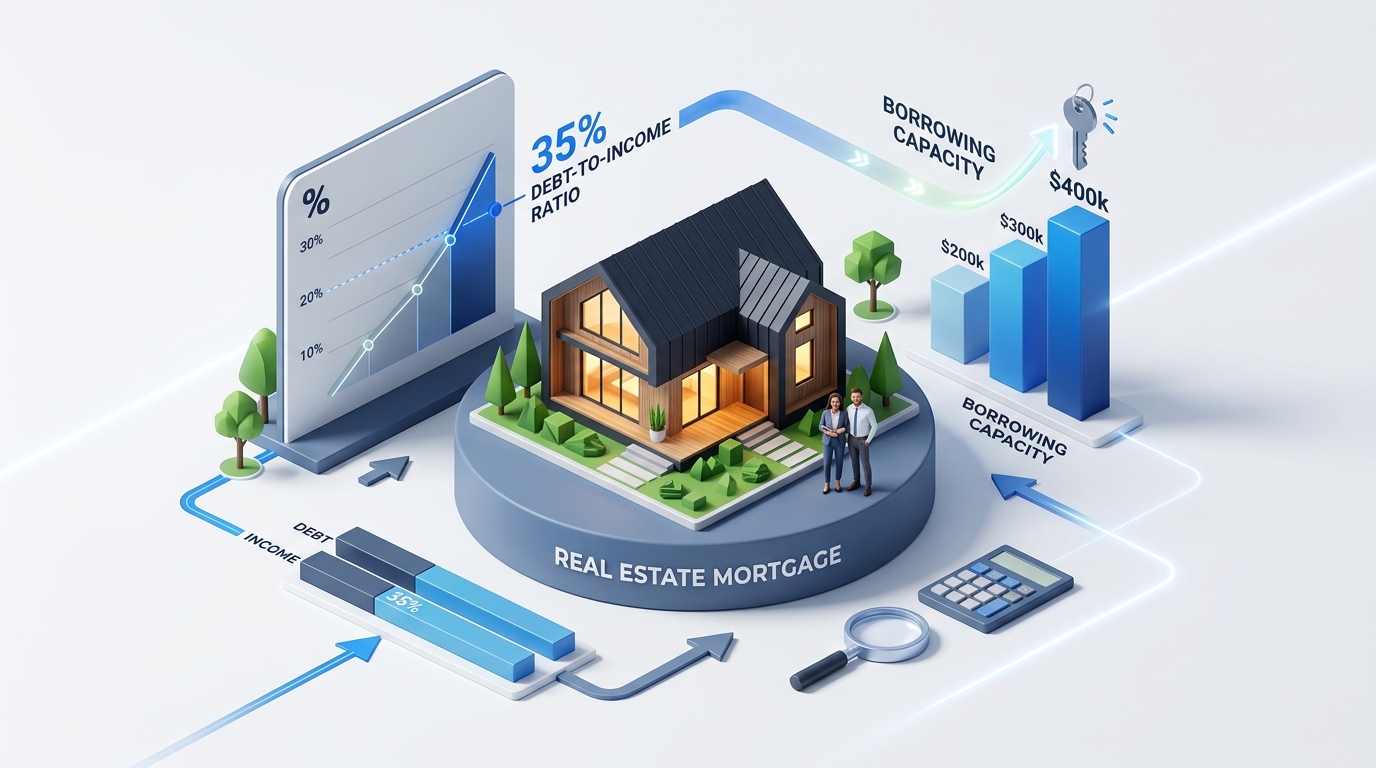 Vodiči & Financiranje 5 min čitanja
Pravilo o zaduženju od 35%: kako izračunati vašu stvarnu sposobnost zaduživanja
Razumjeti kako kreditne institucije primjenjuju gornju granicu od 35% zaduženja, utjecaj preostalog iznosa za život i alate za optimizaciju vašeg profila.