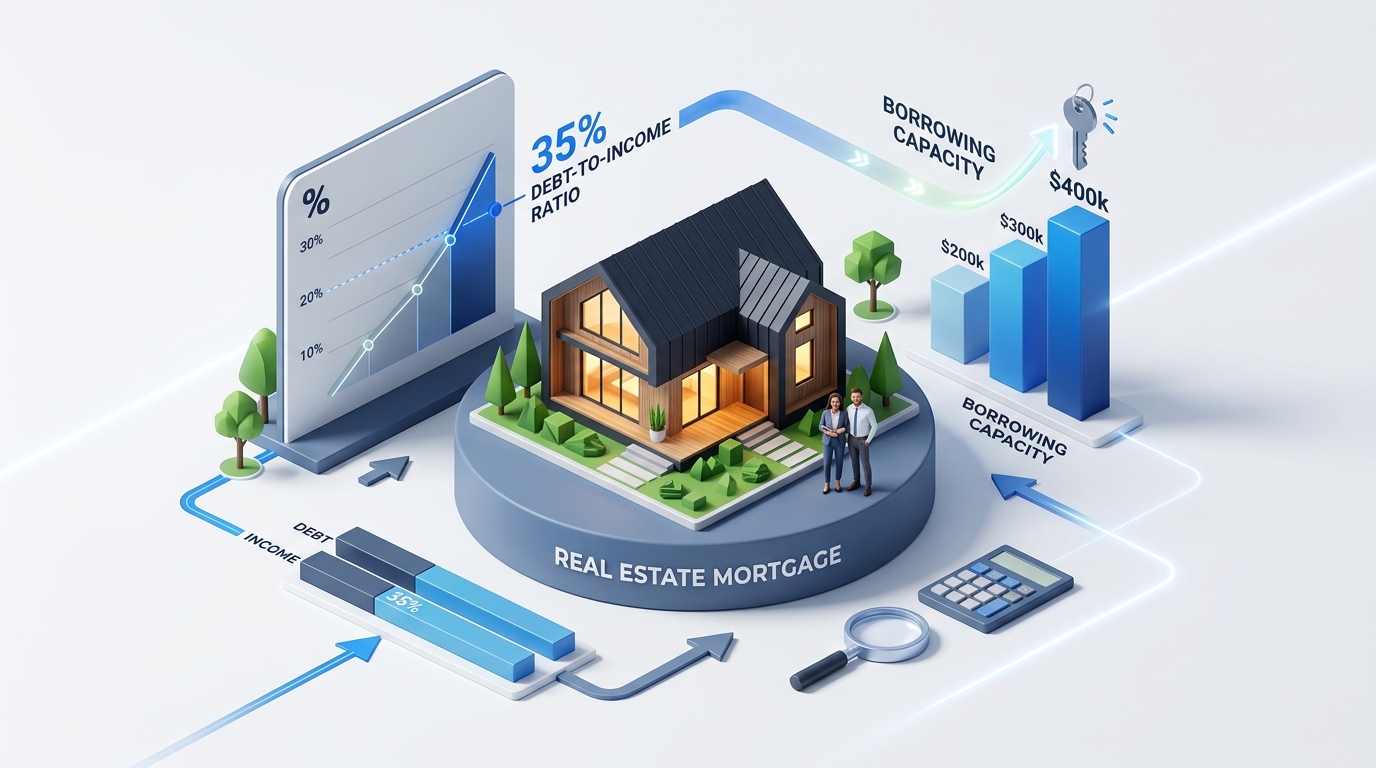
Prilikom svake zahteva za finansiranje — bilo da se radi o stambenom kreditu, kreditu za radove ili konsolidaciji dugova —, pravilo poznato kao 35% stepena zaduženosti predstavlja referentnu tačku koja se često posmatra u analizi bankarskog rizika u Evropi, i formalna norma koju je u Francuskoj postavio Visoki savet za finansijsku stabilnost (HCSF). Ali kako se ovaj odnos tačno izračunava, i na šta analitičari zaista obraćaju pažnju? <\/p>
1. Zvanična formula stepena zaduženosti<\/h2>
Stepen zaduženosti meri deo vaših neto mesečnih fiksnih prihoda koji se troši na sve vaše mesečne obaveze (zatraženi kredit + postojeći krediti) kao i vaš preostali kirija ako ste iznajmljivač. <\/p>
Standardna formula za izračunavanje<\/p>
Stepen zaduženosti (%) = (Ukupne mesečne obaveze finansijskih troškova \/ Neto oporezivi prihodi) × 100 <\/p> <\/div>
Konkretnog primera :<\/strong> Za domaćinstvo koje prima 3 600 € neto mesečno i otplaćuje auto kredit od 250 €, maksimalna dozvoljena mesečna rata na pragu od 35% iznosi :
<\/p>
Biti ispod 35% zaduženosti je neophodan uslov, ali nije uvek dovoljan. Organizacije takođe strogo obraćaju pažnju na preostali život<\/em>, što znači iznos dostupan domaćinstvu nakon što su svi neizbežni troškovi plaćeni.
<\/p>
Mali potrošački kredit od 40 €\/mesec može smanjiti vašu ukupnu sposobnost za nekoliko hiljada evra zaduženja. Otplata preostalih obaveza pre nego što započnete veliki projekat često je veoma isplativa.<\/p>
<\/div>
Prelazak sa roka od 36 meseci na 48 meseci ili sa 20 godina na 25 godina mehanički smanjuje mesečnu ratu, čime se vaš odnos vraća ispod kritične granice od 35%.<\/p>
<\/div>
Ugovorne premije na 3 godine, 13. mesec, rente ili prihodi od zakupa (obično ponderisani na 70%) moraju biti dokumentovani sa pažnjom kako bi se valorizovala osnova vaših resursa.<\/p>
<\/div>
<\/div>
Добите независну и индикативну анализу ваших коефицијената за мање од 2 минута.
Otkrivamo praktičnu razliku između nominalne kamatne stope (TAN), TAEG-a i ukupnog iznosa koji treba platiti, kako bismo izbegli zamke promotivnih kamatnih stopa i uporedili ponude sa potpunom jasnoćom.
Saznajte kako banke analiziraju vaše trenutne kredite, šta impliciraju potencijalne obaveze (kreditne kartice) i kako da očistite svoj profil pre nego što pozajmite.
2. „Preostali život“ : drugi odlučujući kriterijum<\/h2>
3. 3 poluge za optimizaciju vašeg odnosa pre nego što se prijavite<\/h2>
A. Otplatite obnovljive ili male kredite<\/h3>
B. Razumno produžite rok otplate<\/h3>
C. Uključite sve svoje ponavljajuće prihode<\/h3>
Процените вашу теоријску кредитну способност
Наставите читање
Сви водичи
Razumevanje stvarnog troška kredita: TAN, TAEG i ukupni iznos objašnjeni početnicima
Datoteka o kreditu i solventnosti: kako proveriti svoju bankarsku istoriju i pripremiti svoj dosije